


El impuesto al patrimonio 2026 volvió a ser uno de los temas centrales para las familias empresarias y las personas de alto patrimonio en Colombia. Al régimen permanente creado por la Ley 2277 de 2022 se sumó este año un impuesto transitorio para personas jurídicas, expedido en el marco de un estado de emergencia, y hoy cursan en el Congreso iniciativas que podrían modificar el tributo a partir de 2027. En esta guía explicamos quién debe pagarlo, cómo se determina la base gravable, cuáles son las tarifas y qué conviene revisar antes del 1 de enero de 2027.
Nota: Este artículo fue publicado el 14 de octubre de 2026 y refleja la normatividad vigente a esa fecha. Las normas pueden cambiar; antes de tomar decisiones, consulte con nuestro equipo.
Qué es el impuesto al patrimonio en Colombia
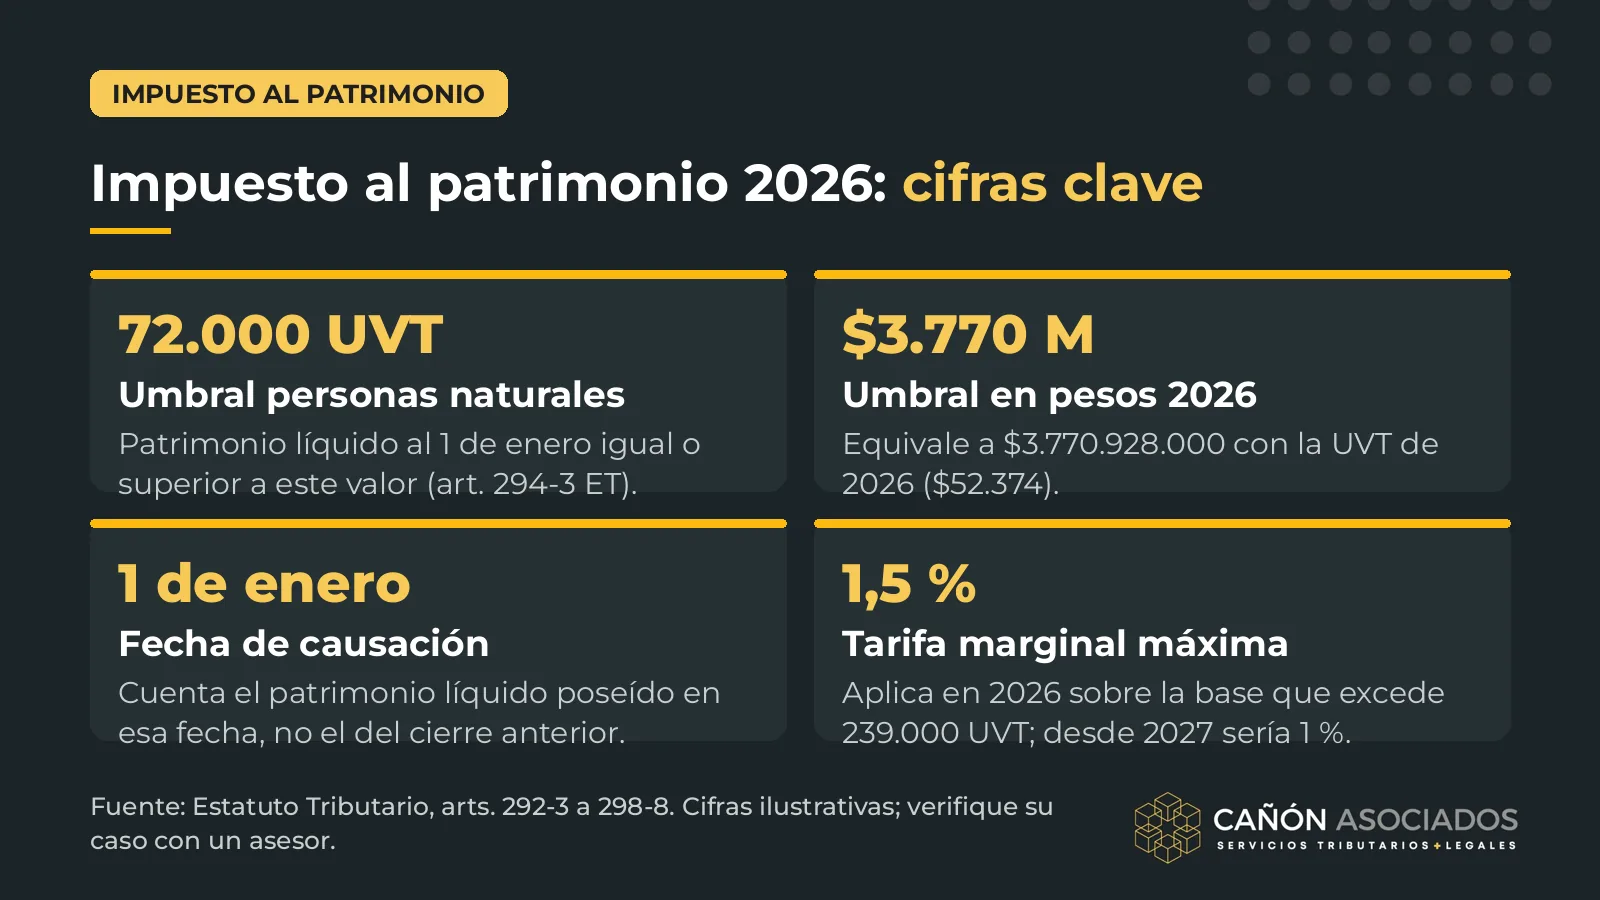
Es un impuesto nacional que grava la posesión de riqueza, no los ingresos. Está regulado en los artículos 292-3 a 298-8 del Estatuto Tributario (ET) y, desde la Ley 2277 de 2022, tiene carácter permanente para las personas naturales. Se causa el 1 de enero de cada año: lo que importa es el patrimonio líquido (patrimonio bruto menos deudas) que usted posea en esa fecha, no el que tenga al cierre del año anterior. Además, el impuesto no es deducible ni descontable en el impuesto sobre la renta (art. 297-3 ET).
Quién debe pagar el impuesto al patrimonio 2026
Personas naturales y sucesiones ilíquidas
De acuerdo con el artículo 292-3 del ET, son sujetos pasivos las personas naturales y las sucesiones ilíquidas contribuyentes del impuesto sobre la renta o de regímenes sustitutivos. El impuesto se genera cuando el patrimonio líquido al 1 de enero es igual o superior a 72.000 UVT (art. 294-3 ET). Con la UVT de 2026, fijada en $52.374 por la Resolución DIAN 000238 de 2025, el umbral fue de $3.770.928.000.
No residentes y entidades extranjeras
También son sujetos pasivos las personas naturales sin residencia en Colombia, por el patrimonio que posean en el país directamente o a través de establecimientos permanentes, y las sucesiones ilíquidas de causantes no residentes. Las sociedades o entidades extranjeras que no declaran renta en Colombia quedan sujetas cuando poseen en el país bienes distintos de acciones, cuentas por cobrar o inversiones de portafolio, como inmuebles, yates, obras de arte o aeronaves, siempre que estas inversiones cumplan el régimen cambiario.
Personas jurídicas: el impuesto transitorio de 2026
El impuesto al patrimonio 2026 para personas jurídicas es distinto del régimen ordinario. Fue creado por el Decreto Legislativo 0173 de 2026, expedido en desarrollo del estado de emergencia declarado mediante el Decreto Legislativo 0150 de 2026, solo para la vigencia 2026. Sus elementos principales fueron:
- Sujetos: personas jurídicas y sociedades de hecho contribuyentes declarantes de renta, con algunas exclusiones (por ejemplo, empresas del sector salud y entidades intervenidas).
- Hecho generador: patrimonio líquido igual o superior a 200.000 UVT ($10.474.800.000) al 1 de marzo de 2026.
- Tarifas: 0,5 % general y 1,6 % para entidades financieras, aseguradoras, comisionistas de bolsa, proveedores de infraestructura del mercado de valores y empresas de extracción de carbón y petróleo crudo.
- Pago: declaración y primera cuota el 1 de abril y segunda cuota el 4 de mayo de 2026. El Decreto Legislativo 0240 de 2026 extendió el impuesto a establecimientos permanentes y sucursales de entidades del exterior, con fechas propias.
La Corte Constitucional, mediante el Auto 533 de 2026, suspendió provisionalmente el recaudo de la segunda cuota para las entidades sin ánimo de lucro del régimen tributario especial y para las personas jurídicas en liquidación. A la fecha de redacción de este artículo, el control de constitucionalidad del Decreto 0173 sigue pendiente, por lo que su resultado puede tener efectos sobre lo pagado.
Es importante no confundir este tributo con el Decreto Legislativo 1474 de 2025, que pretendía modificar el impuesto al patrimonio desde el 1 de enero de 2026. La Corte suspendió sus efectos en enero y luego lo declaró inexequible (Sentencia C-079 de 2026), ordenando que los impuestos directos causados bajo ese decreto no se declaren ni se cobren. Por ello, para las personas naturales siguió aplicando en 2026 el régimen de la Ley 2277 de 2022.
Cómo se calcula la base gravable
La base gravable es el patrimonio bruto poseído al 1 de enero menos las deudas vigentes en esa fecha, valorado según las reglas generales del Título II del Libro I del ET, con las reglas especiales del artículo 295-3.
Exclusión de la vivienda de habitación
Las personas naturales pueden excluir las primeras 12.000 UVT ($628.488.000 en 2026) del valor patrimonial de la casa o apartamento donde efectivamente viven la mayor parte del tiempo. La exclusión no cubre inmuebles de recreo ni segundas viviendas, y se calcula en proporción a la relación entre patrimonio líquido y patrimonio bruto.
Acciones, derechos fiduciarios y estructuras en el exterior
- Acciones no cotizadas: se toman por su costo fiscal actualizado (art. 73 ET); si ese valor supera el valor intrínseco, se usa este último.
- Acciones cotizadas: por el promedio de cotización del año anterior a la causación.
- Fiducias y fondos: los derechos se valoran según el artículo 271-1 del ET, atendiendo a los activos subyacentes.
- Fundaciones de interés privado, trusts, seguros con componente de ahorro y otros vehículos del exterior: se asimilan a derechos fiduciarios y, cuando los beneficiarios no tienen control o disposición de los activos, el declarante es el fundador o constituyente, sin importar si la estructura es discrecional o irrevocable.
Estas reglas hacen que la forma en que está organizado su patrimonio incida directamente en la base gravable, por lo que la planeación tributaria debe hacerse con criterio técnico y documentación sólida.
Tarifas 2026 y lo que cambia desde 2027
El artículo 296-3 del ET establece tarifas marginales: cada tarifa se aplica solo a la porción de la base que cae en su rango.
| Base gravable (UVT) | Tarifa marginal | Impuesto |
|---|---|---|
| Hasta 72.000 | 0 % | 0 |
| Más de 72.000 hasta 122.000 | 0,5 % | (Base − 72.000) × 0,5 % |
| Más de 122.000 hasta 239.000 | 1,0 % | (Base − 122.000) × 1,0 % + 250 UVT |
| Más de 239.000 | 1,5 % | (Base − 239.000) × 1,5 % + 1.420 UVT |
El parágrafo del artículo 296-3 dispone que la tarifa del 1,5 % aplica de forma temporal en 2023, 2024, 2025 y 2026. Bajo la norma vigente, desde 2027 la tarifa marginal máxima será del 1 % para la base que exceda 122.000 UVT.
Ejemplo ilustrativo. Con una base gravable de 300.000 UVT al 1 de enero de 2026, el impuesto sería de (300.000 − 239.000) × 1,5 % + 1.420 = 2.335 UVT, es decir, cerca de $122,3 millones. Con la tabla prevista para 2027, la misma base daría 2.030 UVT.
Fechas de declaración y pago en 2026
Para las personas naturales, la declaración y la primera cuota vencieron entre el 12 y el 26 de mayo de 2026, según el último dígito del NIT, y la segunda cuota vencía el 14 de septiembre de 2026. Puede consultar los demás vencimientos en nuestro Calendario Tributario 2026. Si un contribuyente obligado no declaró, debe hacerlo con sanción por extemporaneidad (art. 641 ET) e intereses moratorios sobre los valores no pagados a tiempo.
Qué está en discusión para 2027
A la fecha de redacción de este artículo coexisten dos posiciones opuestas. El Proyecto de Ley 004 de 2026 Cámara, radicado el 20 de julio de 2026, propone reducir el umbral para personas naturales a 40.000 UVT y establecer tarifas marginales entre 0,5 % y 5 % desde 2027. Por su parte, el Gobierno nacional ha anunciado su intención de presentar una iniciativa que eliminaría el impuesto hacia el futuro. Ninguna de estas propuestas es ley, de modo que hoy sigue vigente el régimen de la Ley 2277 de 2022, y cualquier decisión patrimonial debe evaluarse con escenarios alternativos.
Recomendaciones antes del 1 de enero de 2027
- Proyecte su patrimonio líquido al 1 de enero de 2027 con valores fiscales, no comerciales, e identifique en qué tramo quedaría bajo cada escenario normativo.
- Verifique el soporte de sus deudas. Solo se restan pasivos reales y debidamente documentados; la DIAN puede desconocer los que no tengan respaldo idóneo.
- Revise la valoración de sus participaciones en sociedades, fiducias y vehículos del exterior conforme al artículo 295-3 del ET.
- Evite operaciones sin propósito económico. Las reorganizaciones realizadas solo para reducir el impuesto pueden ser cuestionadas bajo la cláusula general antiabuso (art. 869 ET).
- Integre el impuesto en su planeación patrimonial: liquidez para el pago, impacto en la sucesión y coherencia con la estructura familiar.
Cómo puede acompañarle Cañón Asociados
En Cañón Asociados combinamos la asesoría tributaria con la gestión patrimonial de familias y empresas. Nuestro socio director, Carlos Andrés Cañón, es reconocido por Chambers High Net Worth en Private Wealth Law – Colombia, y la firma figura en ITR World Tax, Legal 500, Leaders League y Best Lawyers. Analizamos su situación concreta, cuantificamos el impacto del impuesto bajo los distintos escenarios y diseñamos alternativas con seguridad jurídica.
Siga leyendo
Preguntas frecuentes
¿Desde qué monto se paga el impuesto al patrimonio en 2026?
Las personas naturales lo pagan si su patrimonio líquido al 1 de enero de 2026 fue igual o superior a 72.000 UVT, equivalentes a $3.770.928.000 con la UVT de 2026 ($52.374).
¿Las personas jurídicas pagan impuesto al patrimonio en 2026?
Sí, de manera transitoria. El Decreto Legislativo 0173 de 2026 gravó a las personas jurídicas y sociedades de hecho con patrimonio líquido igual o superior a 200.000 UVT al 1 de marzo de 2026, con tarifa general del 0,5 %. Su constitucionalidad está pendiente de decisión de fondo.
¿La tarifa del 1,5 % se aplica sobre todo el patrimonio?
No. Las tarifas son marginales: el 1,5 % solo se aplica a la porción de la base que excede 239.000 UVT. Según el artículo 296-3 del ET, 2026 es el último año de esa tarifa.
¿Qué parte de la vivienda se excluye de la base gravable?
Las primeras 12.000 UVT del valor patrimonial de la casa o apartamento donde la persona vive efectivamente la mayor parte del tiempo. No aplica a inmuebles de recreo ni a segundas viviendas.
¿El impuesto al patrimonio se puede deducir en la declaración de renta?
No. El artículo 297-3 del ET establece que no es deducible ni descontable en el impuesto sobre la renta ni puede compensarse con otros impuestos.
¿Su patrimonio supera o se acerca al umbral del impuesto?
Nuestro equipo de planeación tributaria y gestión patrimonial puede proyectar su situación al 1 de enero de 2027 y proponerle alternativas ajustadas a su familia y a sus negocios.
- Chambers High Net Worth
- Legal 500 · ITR World Tax
- Leaders League · Best Lawyers
Contacte directamente a nuestro equipo
Carlos Andrés CañónSocio directorcarlos.canon@canonasociados.com Carolina AcostaSocia del Departamento Legalcarolina.acosta@canonasociados.com
 Cañón AsociadosCalle 99 # 7A-77, Bogotá · contacto@canonasociados.com601 880 4462601 691 8313310 801 3324