


La transferencia del patrimonio a la siguiente generación es una de las decisiones más importantes que enfrenta una familia. Cuando no se planea, las sucesiones en Colombia pueden tardar años, paralizar empresas y deteriorar relaciones familiares. Cuando se planean con anticipación, permiten cumplir la voluntad del fundador, proteger a los herederos y dar continuidad a los negocios. En esta guía explicamos las reglas básicas de la sucesión, sus efectos tributarios y las herramientas de planeación sucesoral disponibles.
Nota: Este artículo fue publicado el 14 de octubre de 2026 y refleja la normatividad vigente a esa fecha. Las normas pueden cambiar; antes de tomar decisiones, consulte con nuestro equipo.
Cómo funciona una sucesión en Colombia
La sucesión por causa de muerte está regulada principalmente en el Libro Tercero del Código Civil. Al fallecer una persona, su patrimonio (bienes, derechos y deudas) pasa a sus herederos y legatarios, ya sea según lo dispuesto en un testamento o, a falta de este, según las reglas de la ley.
Sucesión testada e intestada
- Testada: existe un testamento válido que distribuye los bienes, siempre dentro de los límites que impone la ley.
- Intestada: no hay testamento, o este es ineficaz, y la ley determina quiénes heredan y en qué proporción.
Órdenes hereditarios
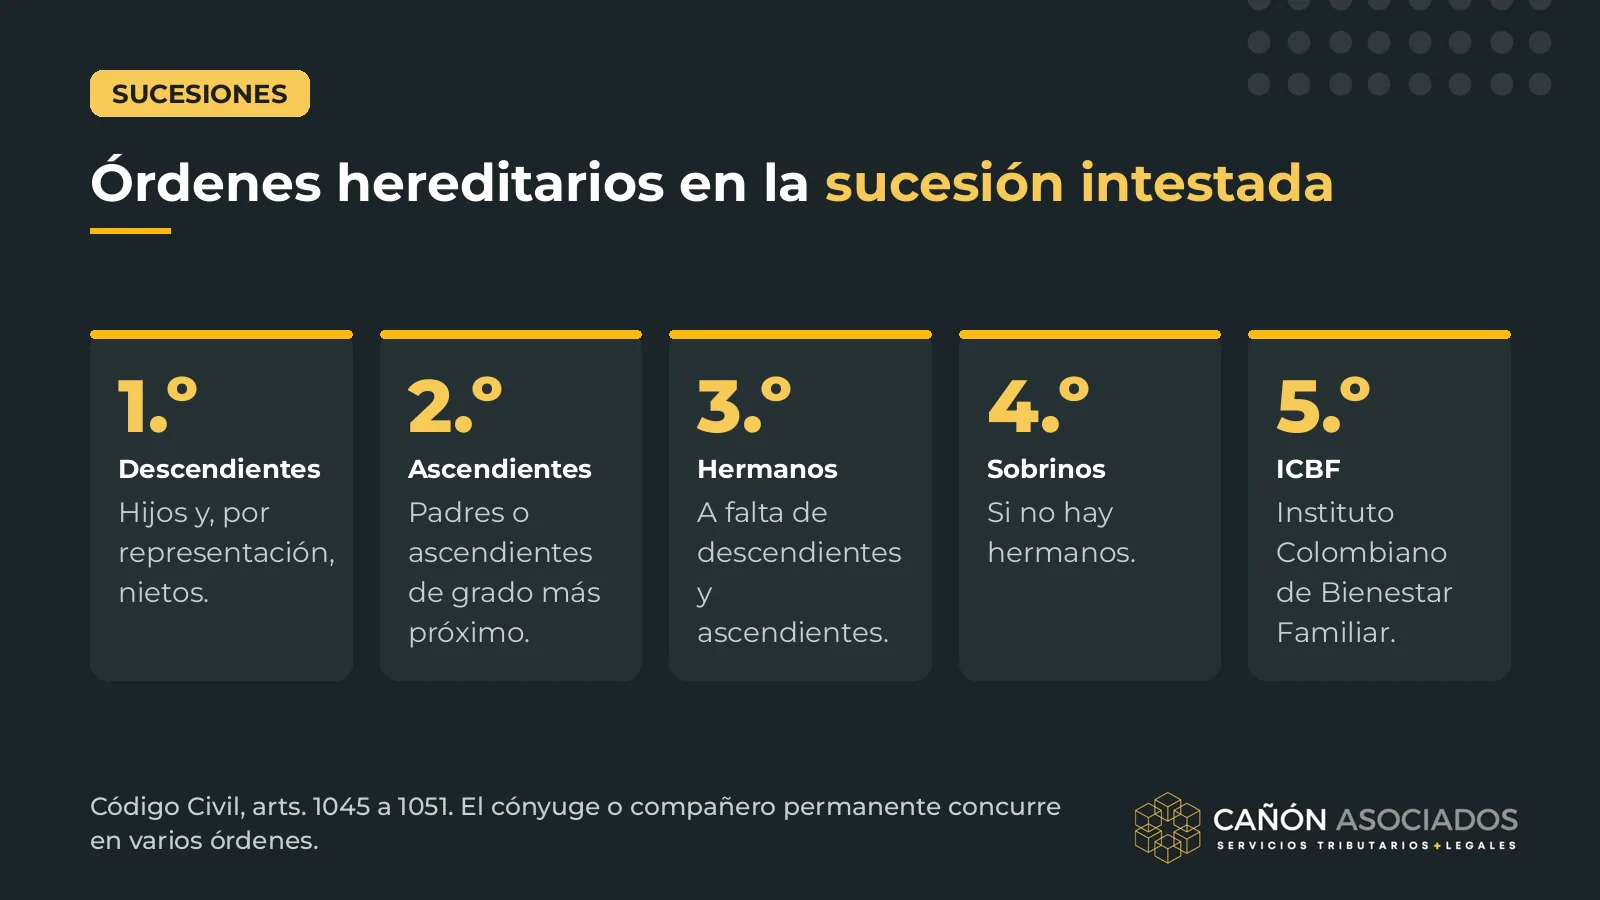
En la sucesión intestada, el Código Civil (arts. 1045 a 1051) establece órdenes que se excluyen entre sí: primero los descendientes; a falta de ellos, los ascendientes de grado más próximo; luego los hermanos; después los sobrinos; y, finalmente, el Instituto Colombiano de Bienestar Familiar. El cónyuge sobreviviente concurre en varios de estos órdenes y puede tener derecho a la porción conyugal, y la jurisprudencia constitucional ha extendido estos derechos al compañero o compañera permanente.
Antes de repartir la herencia, debe liquidarse la sociedad conyugal o patrimonial: el cónyuge o compañero sobreviviente recibe sus gananciales, que no hacen parte de la herencia.
Legítimas y libertad de testar
En Colombia la libertad de testar es limitada. Las legítimas son asignaciones forzosas a favor de los legitimarios, que son los descendientes y, a falta de ellos, los ascendientes (art. 1240 CC). Desde la Ley 1934 de 2018, vigente desde el 1 de enero de 2019, cuando hay legitimarios la mitad de la herencia corresponde a la legítima rigurosa y la otra mitad es de libre disposición (art. 1242 CC). La ley eliminó la antigua cuarta de mejoras, aunque los testamentos depositados en notaría antes de su vigencia siguen regidos por el régimen anterior.
Si un testamento desconoce las legítimas, los afectados pueden ejercer la acción de reforma del testamento (art. 1274 CC).
Trámite de la sucesión: notarial o judicial
Sucesión notarial
Regulada por el Decreto 902 de 1988, procede cuando todos los herederos, legatarios y el cónyuge o compañero sobreviviente actúan de común acuerdo, por medio de abogado. Suele ser el camino más ágil y reservado.
Sucesión judicial
Se adelanta ante el juez de familia o civil, según la cuantía, conforme a los artículos 487 y siguientes del Código General del Proceso. Es necesaria cuando hay desacuerdos o controversias sobre inventarios, avalúos o calidad de herederos. Puede tomar varios años, tiempo durante el cual los bienes permanecen en la sucesión ilíquida.
Impuestos en la sucesión
La herencia no tiene un “impuesto a la herencia” independiente, pero sí genera efectos tributarios relevantes:
- Ganancia ocasional: lo que reciben herederos y legatarios se grava como ganancia ocasional a la tarifa del 15 % (art. 314 ET, modificado por la Ley 2277 de 2022).
- Exenciones (art. 307 ET): las primeras 13.000 UVT de la vivienda de habitación del causante; las primeras 6.500 UVT de otros inmuebles; las primeras 3.250 UVT de lo que reciba cada heredero, legatario o el cónyuge; y el 20 % de lo recibido por personas distintas de los legitimarios, con un tope de 1.625 UVT.
- Sucesión ilíquida: mientras no se liquide, es contribuyente del impuesto sobre la renta y puede ser sujeto del impuesto al patrimonio (art. 292-3 ET).
- Seguros de vida: las indemnizaciones están gravadas como ganancia ocasional en lo que exceda 3.250 UVT (art. 303-1 ET).
Una adecuada planeación tributaria permite cuantificar estos efectos y prever la liquidez necesaria para cubrirlos.
Causas frecuentes de conflictos sucesorales
- Ausencia de testamento o testamentos desactualizados frente a la realidad familiar (nuevos hijos, divorcios, segundas uniones).
- Desconocimiento de las legítimas, que da lugar a demandas de reforma del testamento.
- Bienes indivisibles como empresas o inmuebles familiares que varios herederos deben compartir sin reglas claras.
- Falta de información: herederos que no conocen los activos, deudas o estructuras existentes, incluidas las del exterior.
- Empresas sin plan de relevo, en las que no está definido quién dirigirá y cómo se tomarán las decisiones.
- Falta de liquidez para pagar impuestos, deudas y gastos del proceso.
Herramientas de planeación sucesoral
La planeación sucesoral combina varias herramientas que deben coordinarse entre sí:
Testamento
Es la base de cualquier plan. Permite disponer de la mitad de libre disposición, designar albacea y ordenar la partición. Sus formalidades se explican en nuestra guía sobre el testamento en Colombia.
Partición en vida
El artículo 1375 del Código Civil permite que una persona haga la partición de sus bienes por acto entre vivos o por testamento, siempre que no perjudique los derechos ajenos, en particular las legítimas.
Donaciones
Permiten transferir bienes en vida. Las que superan 50 salarios mínimos requieren insinuación ante notario (Decreto 1712 de 1989) y generan ganancia ocasional para quien las recibe. Deben considerarse en el cálculo de las legítimas.
Sociedades y holding familiar
Concentrar los activos en una sociedad facilita que se herede una participación accionaria y no bienes individuales, y permite fijar reglas de administración y transferencia mediante estatutos y acuerdos de accionistas.
Fiducia mercantil
Permite separar bienes en un patrimonio autónomo administrado por una sociedad fiduciaria, con instrucciones sobre su administración y destino, respetando siempre las asignaciones forzosas.
Protocolo de familia y gobierno corporativo
Define reglas sobre propiedad, dirección, empleo de familiares, dividendos y resolución de conflictos, y da continuidad a la empresa familiar más allá de la sucesión.
La empresa familiar y los activos en el exterior
Dos situaciones merecen atención especial. La primera es la empresa familiar: si las acciones se reparten entre herederos sin reglas previas, pueden surgir bloqueos en la asamblea, disputas sobre dividendos o la entrada de terceros no deseados. Los estatutos, los acuerdos de accionistas y el protocolo de familia deben prever quién dirige, cómo se valoran las acciones y en qué condiciones pueden venderse.
La segunda son los activos en el exterior. Cuentas, inmuebles o sociedades fuera de Colombia pueden quedar sujetos a las reglas sucesorales y a los impuestos de otros países, además de las obligaciones colombianas de declaración de activos en el exterior. Para estructuras como trusts o fundaciones, el artículo 295-3 del ET contiene reglas especiales sobre quién debe declararlas para efectos del impuesto al patrimonio, incluso después del fallecimiento del constituyente. Coordinar estas jurisdicciones con antelación evita procesos paralelos y costos innecesarios.
Recomendaciones para iniciar su planeación sucesoral
- Elabore un inventario completo de activos, pasivos y estructuras, en Colombia y en el exterior.
- Defina sus objetivos: protección del cónyuge, igualdad o diferenciación entre herederos, continuidad de la empresa.
- Revise su régimen patrimonial con su cónyuge o compañero, y el efecto de capitulaciones o uniones anteriores.
- Cuantifique los impuestos y la liquidez necesaria para la sucesión.
- Coordine las herramientas (testamento, sociedades, fiducia, protocolo) en un plan coherente.
- Revise el plan periódicamente, ante cambios familiares, patrimoniales o normativos.
Cómo puede acompañarle Cañón Asociados
La planeación sucesoral es el centro de nuestra práctica de gestión patrimonial. Organizamos el patrimonio de las familias antes de que ocurra el fallecimiento, con estructuras que protegen la unidad familiar y la continuidad de sus negocios. Con Integra Family Office acompañamos además la administración y el cumplimiento de las sociedades familiares una vez implementada la estructura. Nuestro socio director, Carlos Andrés Cañón, es reconocido por Chambers High Net Worth en Private Wealth Law – Colombia, entre otros rankings internacionales.
Siga leyendo
Preguntas frecuentes
¿Cuánto puedo dejar libremente en mi testamento si tengo hijos?
Para testamentos regidos por la Ley 1934 de 2018, la mitad de la herencia es legítima rigurosa de los legitimarios y la otra mitad es de libre disposición. Antes deben deducirse las deudas, los gastos y, cuando corresponda, la porción conyugal.
¿Cuánto tarda una sucesión en Colombia?
Depende del trámite. La sucesión notarial, cuando hay acuerdo entre los interesados, suele resolverse en meses. La judicial puede tardar varios años si existen controversias.
¿Los herederos pagan impuestos por la herencia?
Sí. Lo recibido se grava como ganancia ocasional al 15 %, con las exenciones del artículo 307 del ET, como las primeras 3.250 UVT por cada heredero y las primeras 13.000 UVT de la vivienda del causante.
¿El cónyuge es heredero?
El cónyuge no es legitimario, pero recibe sus gananciales al liquidar la sociedad conyugal, concurre en algunos órdenes hereditarios y puede tener derecho a la porción conyugal. La jurisprudencia ha reconocido derechos similares al compañero permanente.
¿Qué pasa si una persona fallece sin testamento?
La herencia se distribuye según los órdenes hereditarios del Código Civil. Esto puede no coincidir con la voluntad del causante y aumenta el riesgo de conflictos.
Planee con anticipación la continuidad de su patrimonio y de su familia.
Nuestro equipo de gestión patrimonial le ayudará a diseñar un plan sucesoral ajustado a sus objetivos, con seguridad jurídica y eficiencia tributaria.
- Chambers High Net Worth
- Legal 500 · ITR World Tax
- Leaders League · Best Lawyers
Contacte directamente a nuestro equipo
Carlos Andrés CañónSocio directorcarlos.canon@canonasociados.com Carolina AcostaSocia del Departamento Legalcarolina.acosta@canonasociados.com
 Cañón AsociadosCalle 99 # 7A-77, Bogotá · contacto@canonasociados.com601 880 4462601 691 8313310 801 3324