


Cuando el patrimonio de una familia incluye varias empresas, inmuebles e inversiones, mantener todos esos activos a nombre de personas naturales suele generar desorden, riesgos y dificultades en la sucesión. La holding familiar es una de las herramientas más utilizadas en Colombia para organizar la propiedad, centralizar decisiones y facilitar la transferencia del patrimonio entre generaciones. En este artículo explicamos qué es, cuáles son sus ventajas tributarias y de protección patrimonial, cómo se constituye y qué riesgos deben evaluarse.
Nota: Este artículo fue publicado el 14 de octubre de 2026 y refleja la normatividad vigente a esa fecha. Las normas pueden cambiar; antes de tomar decisiones, consulte con nuestro equipo.
Qué es una holding familiar
Una holding familiar es una sociedad cuyos accionistas son los miembros de una familia y cuya actividad principal es poseer y administrar participaciones en otras sociedades y otros activos del grupo familiar. En lugar de que cada miembro sea dueño directo de las empresas operativas, inmuebles o portafolios, la familia es dueña de la holding y la holding es dueña de los activos.
En Colombia, el vehículo más utilizado es la sociedad por acciones simplificada (SAS), regulada por la Ley 1258 de 2008, por su flexibilidad estatutaria y la limitación de responsabilidad de sus accionistas.
No debe confundirse con el régimen de Compañías Holding Colombianas (CHC) de los artículos 894 a 898 del Estatuto Tributario, un régimen especial pensado para sociedades que tienen inversiones en entidades del exterior y que requiere el cumplimiento de requisitos específicos de sustancia.
Ventajas de una holding familiar
Orden y control de la propiedad
La holding concentra en una sola entidad la propiedad del grupo, lo que facilita la toma de decisiones, el reporte consolidado y la relación con bancos, inversionistas y autoridades. Además, permite separar la propiedad de la gestión: la familia decide en la asamblea de la holding y las empresas operativas mantienen su propia administración profesional.
Continuidad y planeación sucesoral
Al fallecer un fundador, sus herederos reciben acciones de la holding y no una multiplicidad de bienes individuales. Esto reduce el riesgo de que empresas o inmuebles se fragmenten o queden bloqueados en procesos de sucesión. Los estatutos de la SAS permiten establecer:
- Restricciones a la negociación de acciones por hasta diez años, prorrogables (art. 13 de la Ley 1258 de 2008).
- Derechos de preferencia y autorizaciones previas para el ingreso de terceros.
- Clases de acciones con voto múltiple, dividendo preferencial o sin derecho a voto (art. 10 de la Ley 1258 de 2008), útiles para diferenciar a quienes gestionan de quienes solo invierten.
- Causales de exclusión de accionistas (art. 39 de la Ley 1258 de 2008).
Estas reglas se complementan con acuerdos de accionistas (art. 24 de la Ley 1258 de 2008) y con el protocolo de familia.
Protección patrimonial
En la SAS, los accionistas responden hasta el monto de sus aportes (art. 1 de la Ley 1258 de 2008). Una estructura bien diseñada permite separar activos de distinto riesgo: por ejemplo, mantener los inmuebles familiares en una sociedad distinta de la empresa operativa, de modo que los riesgos de la operación no comprometan directamente el patrimonio inmobiliario.
Esta protección tiene límites: la ley permite desestimar la personalidad jurídica cuando la sociedad se utiliza en fraude a la ley o en perjuicio de terceros (art. 42 de la Ley 1258 de 2008), y los acreedores pueden impugnar transferencias realizadas para defraudarlos. Por eso, la protección patrimonial debe planearse con anticipación y con fines legítimos.
Eficiencia tributaria
Una holding no es, por sí misma, un mecanismo para pagar menos impuestos, pero sí permite una gestión tributaria más ordenada:
- Aportes en especie sin efectos en renta. Los aportes de bienes a sociedades nacionales no generan ingreso gravado ni se consideran enajenación si se cumplen los requisitos del artículo 319 del ET: la sociedad conserva el costo fiscal de los bienes y las acciones recibidas toman ese mismo costo fiscal.
- Gestión de dividendos. Los dividendos que una sociedad nacional distribuye a otra están sujetos a una retención trasladable (art. 242-1 ET) que se acredita cuando finalmente se distribuyen a personas naturales. Esto permite reinvertir utilidades dentro del grupo y decidir cuándo distribuir a los accionistas, quienes tributan conforme a los artículos 242 y 254-1 del ET.
- Reorganizaciones. Facilita fusiones y escisiones bajo las reglas de neutralidad de los artículos 319-3 a 319-6 del ET, cuando se cumplen sus condiciones.
- Valoración en el impuesto al patrimonio. Las acciones no cotizadas se declaran por su costo fiscal actualizado o por su valor intrínseco, el que sea menor (art. 295-3 ET). La forma en que esté estructurado el patrimonio incide, por tanto, en la base gravable.
Cada uno de estos efectos debe analizarse con nuestro equipo de consultoría y planeación tributaria, pues depende de las circunstancias concretas de la familia.
Cómo se constituye una holding familiar
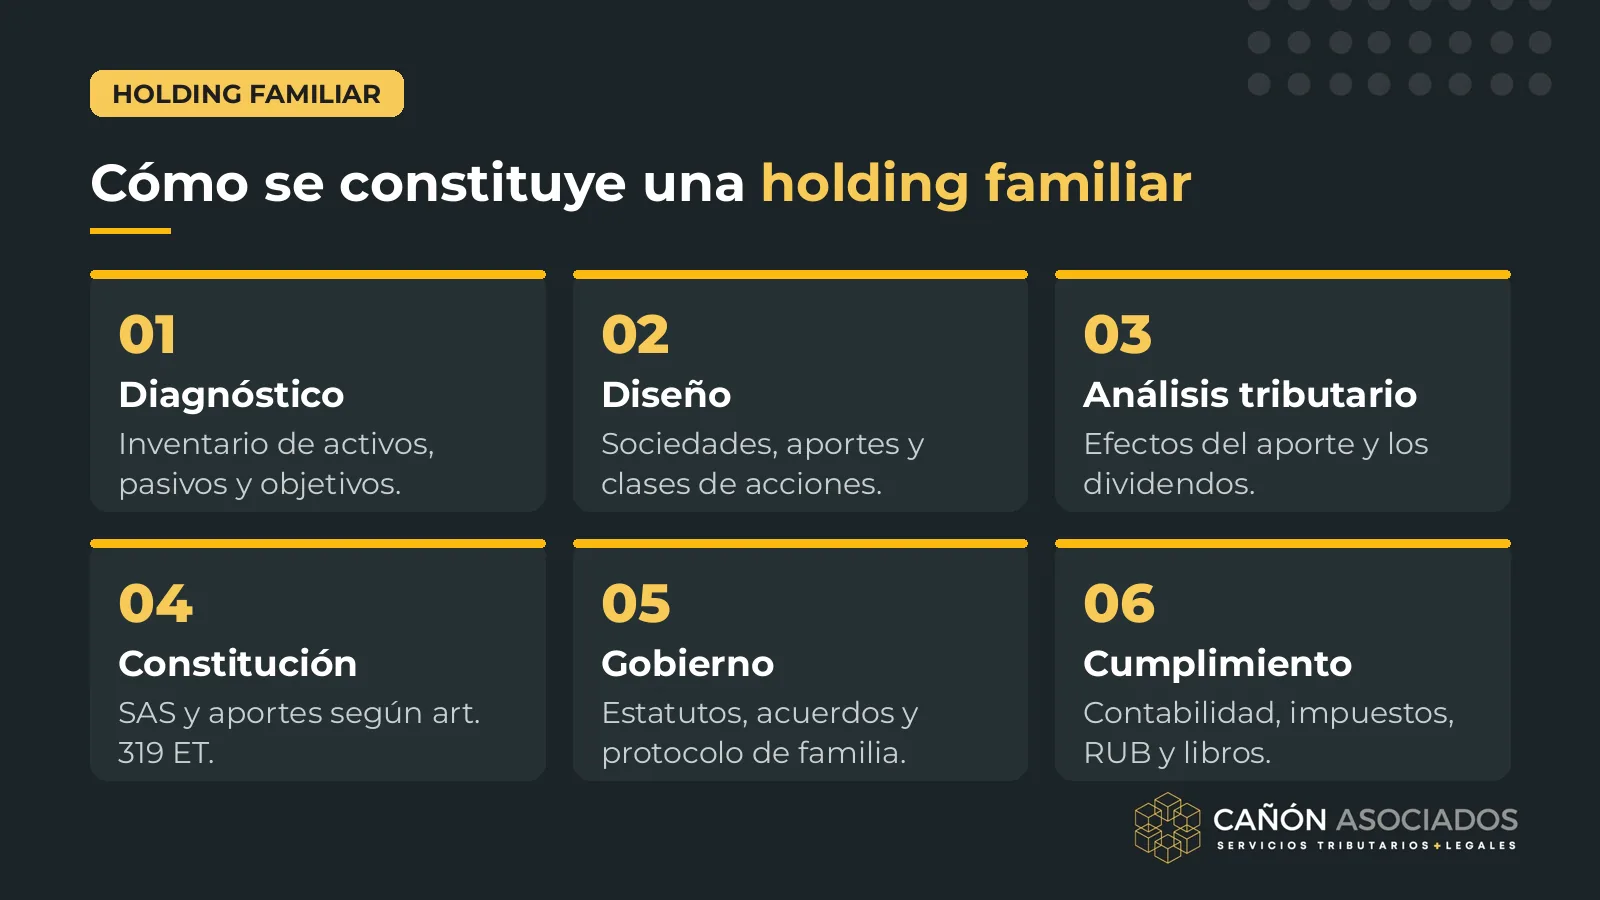
- Diagnóstico patrimonial: inventario de activos, pasivos, estructura actual y objetivos de la familia.
- Diseño de la estructura: número de sociedades, activos que se aportan, clases de acciones y reglas de gobierno.
- Análisis tributario: cuantificación de los efectos del aporte, de la tenencia y de la futura distribución de dividendos, incluidos los impuestos indirectos y los gastos notariales y de registro.
- Constitución y aportes: documento de constitución de la SAS, aporte de bienes cumpliendo los requisitos del artículo 319 del ET y registros correspondientes, incluidas escrituras públicas para inmuebles.
- Gobierno corporativo: estatutos, acuerdos de accionistas, protocolo de familia y reglamentos.
- Cumplimiento continuo: contabilidad, declaraciones tributarias, Registro Único de Beneficiarios Finales (RUB), libros sociales y reportes.
Nuestro equipo de derecho comercial y corporativo acompaña la constitución, las reformas estatutarias y la gestión societaria de estas estructuras.
Riesgos y aspectos a evaluar
- Abuso en materia tributaria. La DIAN puede recaracterizar operaciones que carezcan de propósito comercial o económico y cuyo fin principal sea obtener un beneficio tributario (art. 869 ET). La holding debe tener razones de negocio y familiares que la justifiquen.
- Costos de administración. Implica contabilidad, declaraciones, órganos sociales y cumplimiento permanente.
- Doble nivel de tributación. Las utilidades tributan en la sociedad y los dividendos en cabeza del accionista; el efecto total debe compararse con la tenencia directa.
- Préstamos y operaciones con accionistas. Las operaciones entre la holding y sus accionistas tienen reglas específicas, como los intereses presuntos en préstamos a socios (art. 35 ET).
- Activos y accionistas en el exterior. Pueden activarse el régimen de entidades controladas del exterior (ECE), obligaciones cambiarias y reglas de residencia fiscal.
- Cambios normativos. El Proyecto de Ley 004 de 2026, en trámite al cierre de este artículo, propone modificaciones al impuesto sobre la renta de personas naturales que deben monitorearse.
Cuándo conviene una holding familiar
Suele ser recomendable cuando la familia tiene varias sociedades o activos relevantes, cuando se prepara un relevo generacional, cuando hay accionistas que no participan en la gestión o cuando se busca separar riesgos. No siempre es la mejor alternativa: en patrimonios sencillos, los costos pueden superar los beneficios, y en otros casos una fiducia mercantil o una combinación de herramientas resulta más adecuada. Por ello, la decisión debe partir de un diagnóstico del patrimonio y de los objetivos de la familia, no de una solución estándar: el número de herederos, la existencia de empresas operativas, la presencia de activos en el exterior y la necesidad de liquidez de cada miembro de la familia determinan el diseño más conveniente.
Cómo puede acompañarle Cañón Asociados
En nuestra práctica de gestión patrimonial diseñamos e implementamos holdings familiares integradas a la planeación sucesoral y tributaria de cada familia, y con Integra Family Office acompañamos su administración y cumplimiento. Nuestro socio director, Carlos Andrés Cañón, es reconocido por Chambers High Net Worth en Private Wealth Law – Colombia y por ITR World Tax como Highly Regarded en tributación corporativa.
Siga leyendo
Preguntas frecuentes
¿Qué tipo de sociedad se usa para una holding familiar en Colombia?
Generalmente la sociedad por acciones simplificada (SAS), por la flexibilidad de sus estatutos, la posibilidad de crear distintas clases de acciones y la limitación de responsabilidad de los accionistas.
¿Aportar bienes a una holding genera impuestos?
En renta, el aporte en especie a una sociedad nacional no genera ingreso gravado si se cumplen los requisitos del artículo 319 del ET. Pueden existir otros costos, como gastos notariales, de registro y el impuesto de registro en el caso de inmuebles.
¿Una holding familiar protege el patrimonio frente a acreedores?
Limita la responsabilidad de los accionistas y permite separar riesgos, pero no protege frente a acreedores anteriores ni frente a operaciones realizadas en fraude de terceros, que pueden ser impugnadas.
¿La holding familiar evita la sucesión?
No. Las acciones de la holding hacen parte de la herencia. Sin embargo, simplifican el proceso, evitan la fragmentación de los activos y permiten fijar reglas de gobierno para los herederos.
¿Qué es el régimen CHC?
Es el régimen de Compañías Holding Colombianas de los artículos 894 a 898 del ET, aplicable a sociedades con inversiones en entidades del exterior que cumplan requisitos de sustancia. No es necesario para una holding familiar con activos en Colombia.
¿Una holding familiar es la estructura adecuada para su patrimonio?
Analizamos su caso y diseñamos la alternativa que mejor equilibre control, continuidad, protección y eficiencia tributaria.
- Chambers High Net Worth
- Legal 500 · ITR World Tax
- Leaders League · Best Lawyers
Contacte directamente a nuestro equipo
Carlos Andrés CañónSocio directorcarlos.canon@canonasociados.com Carolina AcostaSocia del Departamento Legalcarolina.acosta@canonasociados.com
 Cañón AsociadosCalle 99 # 7A-77, Bogotá · contacto@canonasociados.com601 880 4462601 691 8313310 801 3324